

Estée Lauder planerar att samla in 40 miljarder för att förvärva en parfymjätte
Den 21 april lanserade Estée Lauder finansiering på cirka 5 miljarder euro (cirka 40,3 miljarder yuan) för förvärvet av Puig. Enligt Bloomberg och spanska Expansión har Estée Lauder anlitat JPMorgan för att leda detta syndikerade lån och planerar att lägga ett uppköpserbjudande för den spanska skönhets- och doftgruppen Puig med en kombination av kontanter och aktier.
Om affären går igenom kommer de två skönhetsjättarna som kontrolleras av grundande familjer att gå samman, och marknaden förväntar sig att det nya företagets marknadsvärde överstiger 50 miljarder euro (cirka 403 miljarder yuan).
Det fanns tecken på denna förhandling tidigt. Den 23 mars bekräftade båda parter offentligt att de förde samtal om en potentiell sammanslagning. I början av april träffades familjen Lauder bakom Estée Lauder och familjen Puig i New York för att föra innehållsmässiga diskussioner om nyckelbegrepp som aktiebytesförhållanden och styrningsstruktur. Enligt spanska El Confidencial, om fusionen genomförs, förväntas familjen Puig att inneha 19% till 20% av det sammanslagna företagets aktier och bli den största enskilda aktieägaren.
Jeffreys analytiker uppskattade att om Estée Lauder genomförde ett fullständigt förvärv av Puig till en premie på 30 %, skulle den totala transaktionen kunna nå upp till 13 miljarder euro (cirka 104,8 miljarder RMB). Det sammanslagna nya företaget förväntas ha årliga intäkter som överstiger 17 miljarder euro (cirka 137 miljarder RMB), med ett marknadsvärde mellan 27 miljarder och 34 miljarder euro (cirka 217,6 miljarder till 274 miljarder RMB). Marknadsreaktionerna är tydligt delade: Puigs aktiekurs steg med mer än 5 % efter att finansieringsnyheterna släpptes, vilket fortsätter att stiga med cirka 25 % sedan början av året; Samtidigt har Estée Lauders aktiekurs fallit med cirka 15 % sedan slutet av mars, vilket återspeglar investerarnas oro över Estée Lauders finansieringsförmåga och integrationsmöjligheter.
Låt oss först titta på siffrorna från de senaste finansiella rapporterna för två företag.
Enligt Estée Lauders rapport för andra kvartalet 2026 för året som slutade den 31 december 2025, minskade företagets nettoomsättning med cirka 2 % -på-år till 4,01 miljarder USD (cirka 28,9 miljoner RMB). Däremot växte parfymverksamheten mot trenden med 9 %, och blev det enda segmentet bland alla affärsenheter som bibehöll en positiv tillväxt och visade den mest imponerande tillväxttakten.
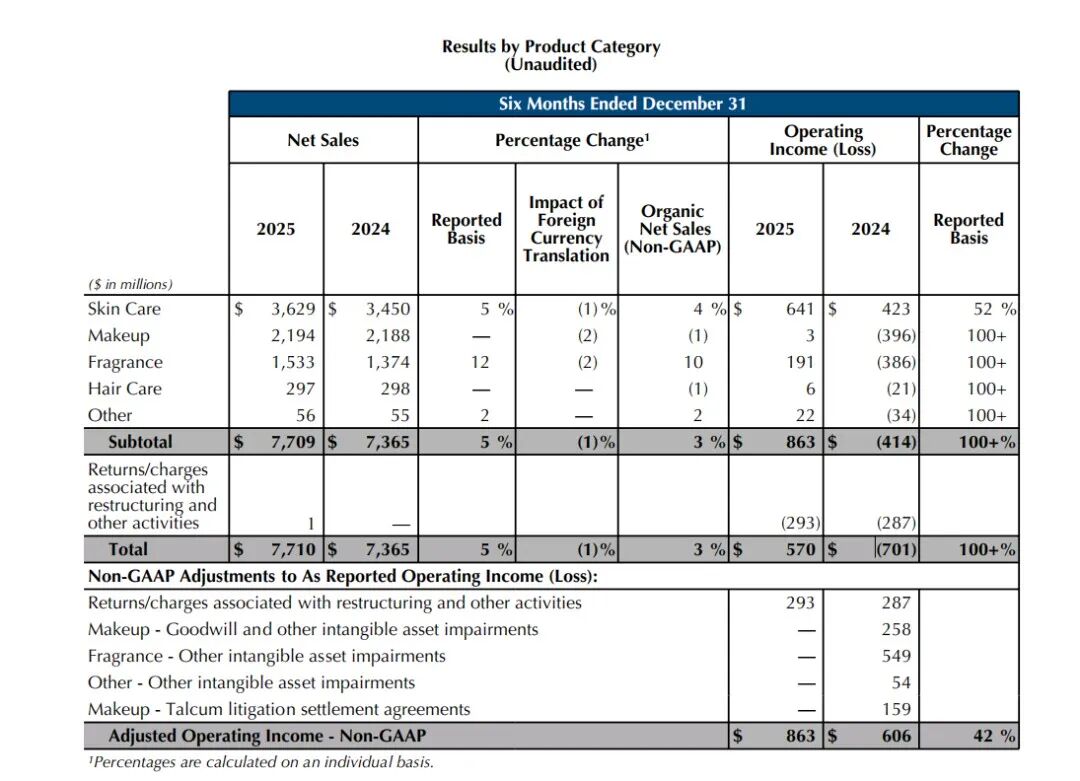
▍Utdrag från Estée Lauders finansiella rapport för andra kvartalet 2026
Om man tittar på Puigs rapport för räkenskapsåret 2025 nådde dess totala nettoomsättning 5,042 miljarder euro (cirka 40,6 miljarder RMB), en ökning med 5,3 %-på-år. Nettovinsten nådde 617 miljoner euro (cirka 4,97 miljarder RMB), en ökning med 13,7 %-från-år. Bland dessa bidrog parfym- och modeverksamheten med cirka 72 % av intäkterna och bibehöll en försäljningsökning på 3,8 %.
Sminkverksamheten växte med 10,7 % och hudvårdsverksamheten växte med 7,3 %. Puigs tre parfymmärken, inklusive Rabanne och Carolina Herrera, rankades bland världens tio bästa parfymprodukter, medan Estée Lauder äger exklusiva parfymmärken som Jo Malone och Tom Ford Beauty. De två företagens verksamheter inom parfymsektorn överlappar varandra väsentligt.
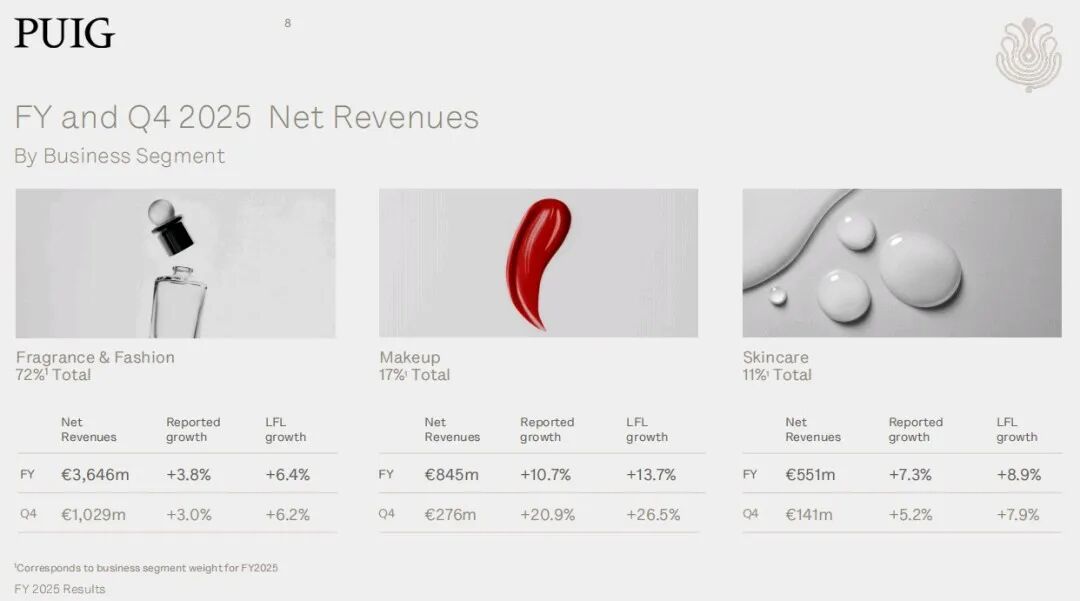
▍Utdrag från PUIG Group Financial Report
Om den slås samman skulle den totala omfattningen av parfymverksamheten överstiga 5,6 miljarder euro (cirka 45,1 miljarder RMB), vilket bildar en lineup som kan utmana parfymportföljen i L'Oréals avancerade kosmetikadivision.
Estée Lauders motivation är dock inte bara att kombinera de två parfymdivisionerna för att öka försäljningen. Det djupare skälet ligger i de regionala strukturernas komplementaritet.
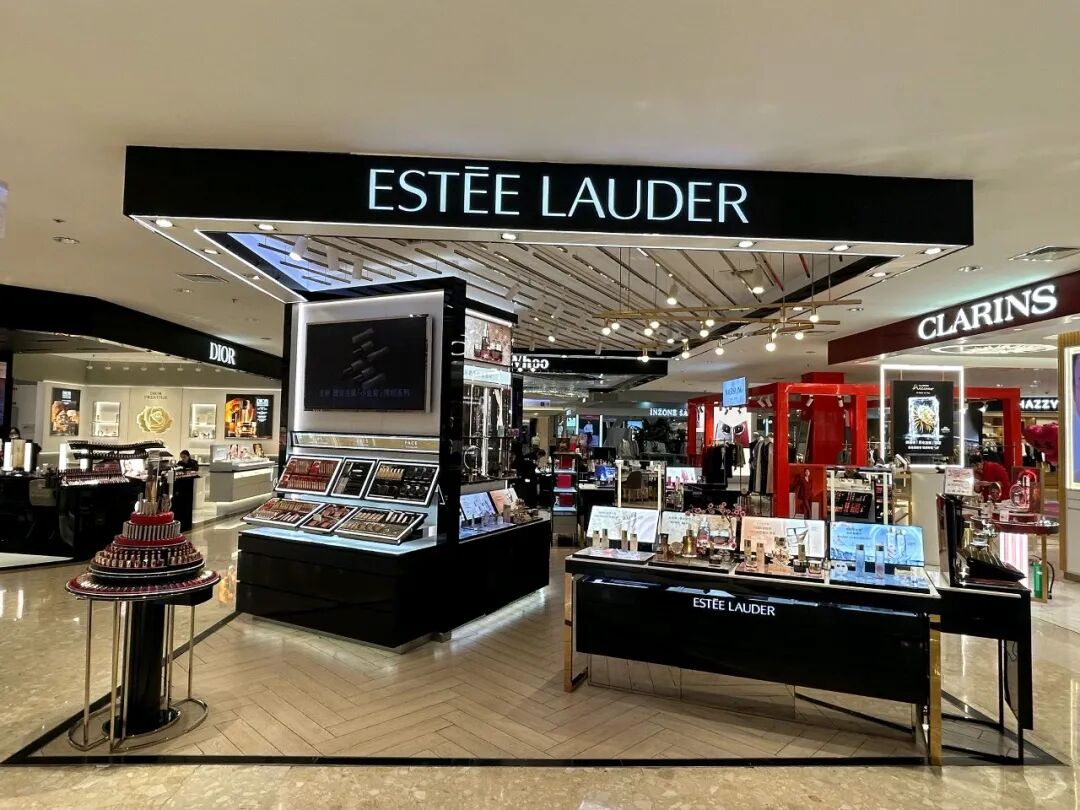
PUIGs största marknader är Europa, Mellanöstern och Afrika, som står för 55 % av försäljningen. PUIG har starka detaljhandelskanaler och konsumenterkännande på marknader som Frankrike, Spanien och Storbritannien. Under de senaste åren har Estée Lauder starkt förlitat sig på Kinas resehandelskanaler. Med sjunkande taxfreeförsäljning i Hainan och ökande konkurrens från inhemska kinesiska skönhetsmärken har Estée Lauders tillväxt i Asien-Stillahavsområdet avtagit märkbart. Under räkenskapsåret 2025 var Estée Lauders nettoomsättning cirka 14,3 miljarder USD (cirka 103,1 miljarder RMB), vilket markerar en nedgång för tredje året i rad.
Att förvärva PUIG motsvarar att få en solid europeisk bas i ett steg, vilket kan minska över-beroendet av den kinesiska marknaden och optimera intäktsstrukturen. Samtidigt är PUIGs starka närvaro på den latinamerikanska marknaden en region som Estée Lauder länge har kämpat för att slå igenom. Tillväxten av kosmetikakonsumtionen på tillväxtmarknader som Brasilien och Mexiko är mycket högre än på mogna marknader i Europa och USA.
Ur Puig-familjens perspektiv har det också sin affärsmässiga grund att acceptera denna fusionsaffär.
Puig börsnoterades på Madridbörsen i maj 2024, med en emissionskurs på 24,50 €. När finansieringsnyheterna tillkännagavs den 21 april 2026 hade aktiekursen fallit tillbaka till cirka 18,64 €. Nästan två år efter börsnoteringen har Puigs aktielikviditet alltid varit begränsad, och institutionella investerare har vissa farhågor om familjens absoluta kontrollstruktur.
Genom att gå samman med Estée Lauder och notera på två platser i USA kan familjen Puig omvandla sina innehav till mer likvida tillgångar samtidigt som de fortsätter att behålla den faktiska kontrollen över det sammanslagna företaget genom superrösträttsstrukturen.
Under den nuvarande förvaltningsstrukturen under förhandling kommer Puig-familjen att inneha cirka 20 % av aktierna och behålla 93 % av rösterna genom sina A-aktier med superröst. Familjen Lauder kommer att inneha 82 % av rösterna genom B-superröstaktier. Det innebär att de två grundarfamiljerna kommer att fortsätta att kontrollera det sammanslagna bolaget, medan offentliga investerare endast kan ha ekonomiska intressen och inte ha något inflytande över större beslut.
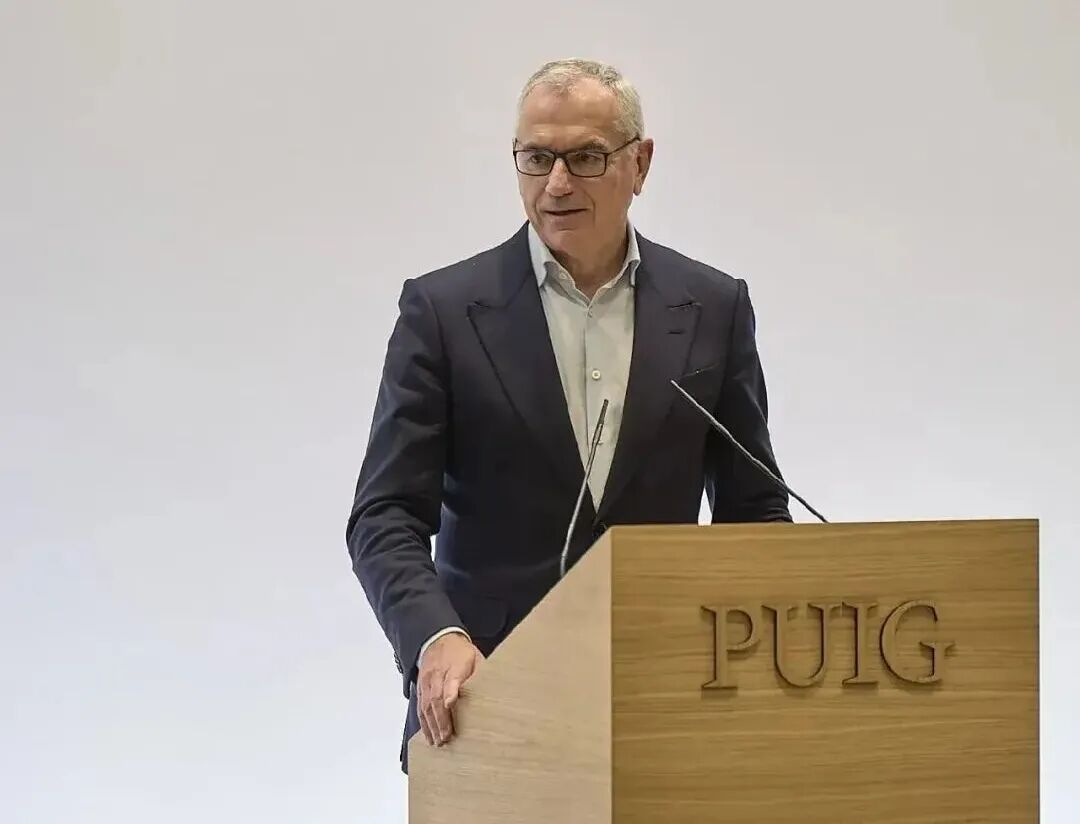
▍Ordförande och VD för Puig, Marc Puig
Marknadens oro för denna transaktion kan inte heller ignoreras.
Integrationsrisk är det första hindret. Estée Lauder har genomfört flera små-till-medelstora varumärkesförvärv under det senaste decenniet, som att förvärva den återstående andelen i det koreanska hudvårdsmärket Dr. Jart 2019 och erhålla en kontrollerande andel i Deciem, moderbolaget till The Ordinary, 2021. En fusion har dock aldrig lyckats med en fusionsjätte.
De två företagen äger tillsammans mer än 30 varumärken och det finns en betydande överlappning inom deras varumärkesportföljer. Till exempel, i det avancerade parfymsegmentet, äger Puig Byredo, medan Estée Lauder kontrollerar varumärken som Jo Malone och Le Labo och placerar dem i direkt konkurrens inom denna kategori. Inom kosmetiksektorn överlappar Puig-kontrollerade Charlotte Tilbury också Estée Lauders MAC i affärsverksamhet.
▍Vissa varumärken från Estée Lauder Group
Hur man hanterar varumärkesöverlappning, hur man integrerar den dubbla-familjens supervoting-struktur och hur man klarar antitrustgranskningar i Europa och USA är alla praktiska genomförandeutmaningar.
Analytiker på Deutsche Bank påpekade i en rapport att en så strukturellt komplex affär medför nya integrationsrisker medan Estée Lauders egen verksamhet fortfarande befinner sig i en anpassningsperiod. Även om Estée Lauders bruttomarginal förbättrades under det andra kvartalet av räkenskapsåret 2026, ligger dess rörelsemarginal fortfarande under pre-nivåerna. Företaget genomgår en omstruktureringsplan, inklusive uppsägningar och nedläggning av ineffektiva butiker. Att lansera en större extern sammanslagning innan interna förändringar är slutförda är ett enormt test av ledningsgruppens genomförandeförmåga.
En annan detalj som kräver uppmärksamhet är antitrustgranskningen. Efter sammanslagningen av Estée Lauder och Puig kommer de att inneha en betydande andel av den globala premiumparfymmarknaden. Både Europeiska kommissionen och USA:s Federal Trade Commission kan kräva att parterna avyttrar vissa överlappande varumärken eller gör beteendemässiga åtaganden på specifika marknader. Charlotte Tilbury, som ett snabbt växande kosmetikamärke, kan krävas för att säljas om tillsynsmyndigheter anser att det är en källa till konkurrensproblem.
▍Puig Brand Matrix
Detta kommer att direkt påverka transaktionens värdering och integrationseffektivitet. Dessutom har de två företagens parfymverksamheter på den kinesiska marknaden också betydande överlappning. Det är för närvarande osäkert om Kinas statliga förvaltning för marknadsreglering kommer att genomföra en antitrustgranskning av denna transaktion. Med tanke på att Kina är världens näst-största skönhetsmarknad är det osannolikt att en sammanslagning som involverar ledande globala skönhetsföretag kommer att kringgå den kinesiska kontrollen.
Slutligen kommer det tillbaka till den mest grundläggande frågan: Är den här affären verkligen värd det?
Ur ett strategiskt logiskt perspektiv är Estée Lauders val rimligt. Att förlita sig på interna effektivitetsförbättringar för att gradvis återställa tillväxten kan ta tre till fem år. Samtidigt förändras skönhetsbranschens konkurrensbild snabbt, där L'Oréal fortsätter att utöka sitt försprång 2025, och Sephora och Dior Perfumes under LVMH konkurrerar också om hög-marknadsandel. Om Estée Lauder inte vidtar åtgärder kan den hamna ytterligare efter i parfymsegmentet, som har den mest säkra tillväxtpotentialen. Att förvärva Puig åtgärdar effektivt tre stora svagheter på en gång: parfymkategorin, europeiska kanaler och latinamerikansk närvaro, vilket skulle vara svårt att uppnå genom intern tillväxt på kort sikt.
Men kapitalmarknaden tittar aldrig på motiv, bara resultat. Finansieringen på 5 miljarder euro (cirka 40,3 miljarder RMB) är bara en handpenning. Räntekostnaden för det syndikerade lånet, utspädningseffekten från aktieswappar, potentiella varumärkeskonflikter och kulturell friktion under integrationen är nyckelvariablerna som kommer att avgöra den slutliga framgången eller misslyckandet för denna transaktion. Den 21 april hade parterna ännu inte undertecknat ett formellt avtal, alla villkor är fortfarande under förhandling och affären är fortfarande osäker.