


Fusions- och förvärvsfördelar exploderar! Amcos intäkter för det första-kvartalet når 40,9 miljarder yuan, med en nettovinst på 88 %!
Nyligen offentliggjorde den globala förpackningsjätten Amcor sin finansiella rapport för det första kvartalet av räkenskapsåret 2026. Den här rapporten är inte bara den första resultatpresentationen för hela-kvartalet sedan integrationen med det tidigare Berry Global utan signalerar också stark tillväxt. Rapporten visar att, tack vare de betydande bidragen från förvärvet och det anmärkningsvärda frigörandet av synergier, har Amcors övergripande resultat sett ett betydande språng. Samtidigt är den blandade utvecklingen på slutmarknaderna också en trend värd branschens uppmärksamhet.
整体业绩飙升:净销售额与利润双双暴涨
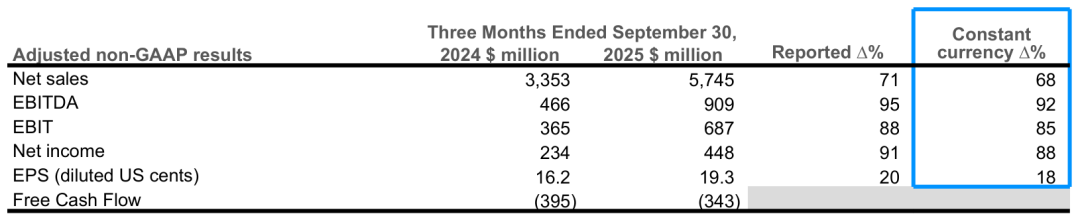
Ur ett övergripande dataperspektiv var Amcors resultat för första-kvartalet imponerande: Nettoomsättning: På en konstant valutabasis nådde nettoomsättningen 5,745 miljarder USD (cirka 40,9 miljarder RMB), vilket motsvarar en ökning med 68 %-på-år. Av detta kom cirka 2,4 miljarder USD av tillväxten från förvärvsförsäljning efter att avyttrade tillgångar exkluderades, vilket återspeglar en ökning-på-år på cirka 70 %. Nettoomsättningen påverkades dock negativt med cirka 1% på grund av lägre råvarukostnader. Justerad EBITDA: På basis av konstant valuta var justerad EBITDA 687 MUSD, vilket ökade med 85 %-från-år. Av detta bidrog förvärv med cirka 295 miljoner USD till EBITDA (efter exkludering av avyttrade tillgångar), vilket visar en ökning-på-med cirka 81 %. Nettovinsten var cirka 448 miljoner USD (cirka 3,2 miljarder RMB), en ökning med 88 % jämfört med-år. Marginalförbättring: Den justerade EBITDA-marginalen nådde 12 %, en ökning med 110 punkter från samma period förra året, vilket visar en betydande förbättring av kvaliteten på den kombinerade verksamheten. Viktiga drivkrafter: Utöver de direkta bidragen från förvärv var cirka 33 miljoner dollar i synergier, strikt kostnadskontroll och förbättringar av produktionseffektiviteten de främsta drivkrafterna för vinsttillväxt. Lägre försäljningsvolym och ogynnsam pris/produktmix kompenserade dock delvis resultatet.
Resultat för två stora affärssegment: Betydande förbättring av vinstmarginalerna för hårda förpackningar.Detta kvartal uppvisade Amcors två kärnverksamhetssegment-Global Flexible Packaging Solutions och Global Rigid Packaging Solutions- vart och ett distinkta prestandahöjdpunkter.Global Flexible Packaging Solutions-segmentet
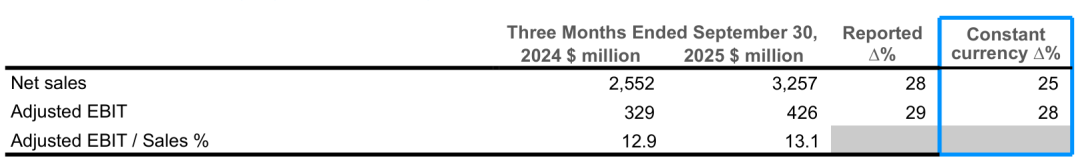
Nettoomsättning: Räknat till konstanta växelkurser uppgick nettoomsättningen till 3,257 miljarder USD, en ökning med 25 % jämfört med föregående år. Försäljning från förvärv (efter avdrag för avyttrade tillgångar) bidrog med cirka 640 MUSD, motsvarande cirka 25% tillväxt; ökningen av råvarukostnaderna medförde en gynnsam påverkan på cirka 1%.Försäljningsvolym: Bolaget uppskattar att segmentets försäljningsvolym minskade med 2,8% jämfört med den sammanlagda försäljningen av Amcor och Berry Global under samma period förra året.Nordamerika och Europa: Försäljningen i båda regionerna minskade. Kategorier som sjukvård och husdjursvård visade en robust tillväxt, men detta kompenserades av nedgångar i kategorierna vätska, snacks, konfektyr, obearbetade filmer och skönhet och välbefinnande. Tillväxtmarknader: Försäljningen var oförändrad jämfört med förra året, med tillväxt i Asien{11}}Stillahavsområdet som kompenserade för nedgångar i Latinamerika. Justerad rörelsevinst med konstant växelkurs på 26 miljoner USD över 26 miljoner under år. Tillväxten drevs främst av synergier, kostnadseffektiviseringar och förbättringar i produktionseffektivitet, delvis uppvägt av volymminskningen. Segmentet Global Rigids Packaging Solutions.
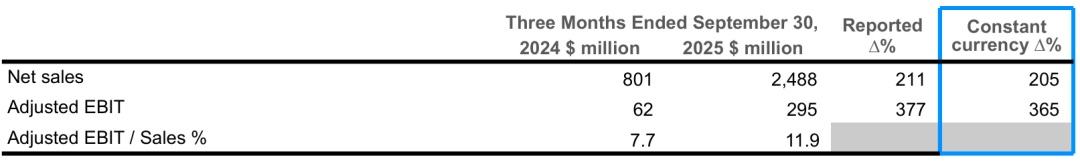
Nettoomsättning: Räknat till konstanta växelkurser nådde nettoomsättningen 2,488 miljarder dollar, en ökning med 205 % från föregående år. Av detta kom cirka 1,7 miljarder USD av tillväxt från förvärvsförsäljning (efter avdrag för avyttrade tillgångar), en ökning med cirka 215 %. Nedgången i råvarukostnader hade en negativ inverkan på cirka 6%. Försäljningsvolym: Försäljningen i detta segment minskade med cirka 1 %-mot-år (exklusive icke-den nordamerikanska kärnverksamheten för drycker), förblev ungefär oförändrad jämfört med föregående räkenskapskvartal. Nordamerika: Försäljningsvolymen var oförändrad jämfört med föregående år. Kategorier som husdjursvård och specialförpackningar visade stark tillväxt, men detta kompenserades av nedgångar i kategorier som skönhet och välbefinnande, mat och matservice. Europa och tillväxtmarknader: Försäljningsvolymen minskade något i båda regionerna, med nedgångar på tillväxtmarknaderna främst koncentrerade till Latinamerika. Justerad EBIT: 295 miljoner USD med en konstant växelmarginal på 365 %, vilket motsvarar en marginal på 365 %. förbättring: Den justerade EBIT-marginalen nådde 11,9 %, en ökning med 420 räntepunkter från samma period förra året, vilket återspeglar en avsevärd förbättring av affärskvaliteten efter-fusionen. Slutmarknader och strategiska utsikter: avyttring av icke-kärntillgångar och utsikterUnder efterföljande resultatsamtal angående marknadstrend, Amcors VD ex Peter Klein, lämnade en detaljerad marknadstrend. Kleincke uppgav att slutmarknadens resultat var "blandat". Nyckelmarknader som husdjursvård utvecklades starkt, men marknaderna för kött och protein, foodservice, vätskor och skönhets- och hälsoprodukter påverkades av konsumenternas fokus på kostnadseffektivitet-.
M&A Synergy: Under det första hela kvartalet efter integrationen uppnådde AMCO 38 miljoner dollar i synergier. Företaget upprepade att det förväntar sig att synergier före-skatt relaterade till Berry-förvärvet kommer att nå minst 260 miljoner USD i slutet av räkenskapsåret 2026, och projicerar 650 miljoner USD i slutet av räkenskapsåret 2028. Accelererad process för avyttring av tillgångar: AMCO optimerar aktivt sin tillgångsportfölj. Konechni meddelade att företaget nyligen har nått överenskommelser om att sälja två verksamheter, med totala intäkter på cirka 100 miljoner dollar. Avgående finanschef Michael Casamento avslöjade att en av dem är en liten fabrik i Europa med en årlig försäljning på mindre än 20 miljoner dollar, och den andra är ett joint venture. Företaget förväntar sig fler icke{12}}avyttringsåtgärder för kärntillgångar under innevarande räkenskapsår. North American Beverage Business Review: AMCO "framskrider" utvärderingar av alternativ för sin nordamerikanska dryckesverksamhet, inklusive joint ventures eller partnerskap. Utsikter: AMCO bekräftade sina finansiella utsikter för räkenskapsåret 2026 och förväntade sig ca 19,8 miljarder USD fritt kassaflöde mellan 19,8 miljarder USD $220 miljoner i nettokassaintegration och transaktionskostnader), med investeringar som förväntas mellan $850 miljoner och $900 miljoner. Denna utsikt tar inte hänsyn till den potentiella effekten av portföljoptimeringsåtgärder.