

Det ledande bullförpackningsföretaget Xintianli blir offentligt: Intäktstoppar medan vinsten fortsätter att öka under transformation
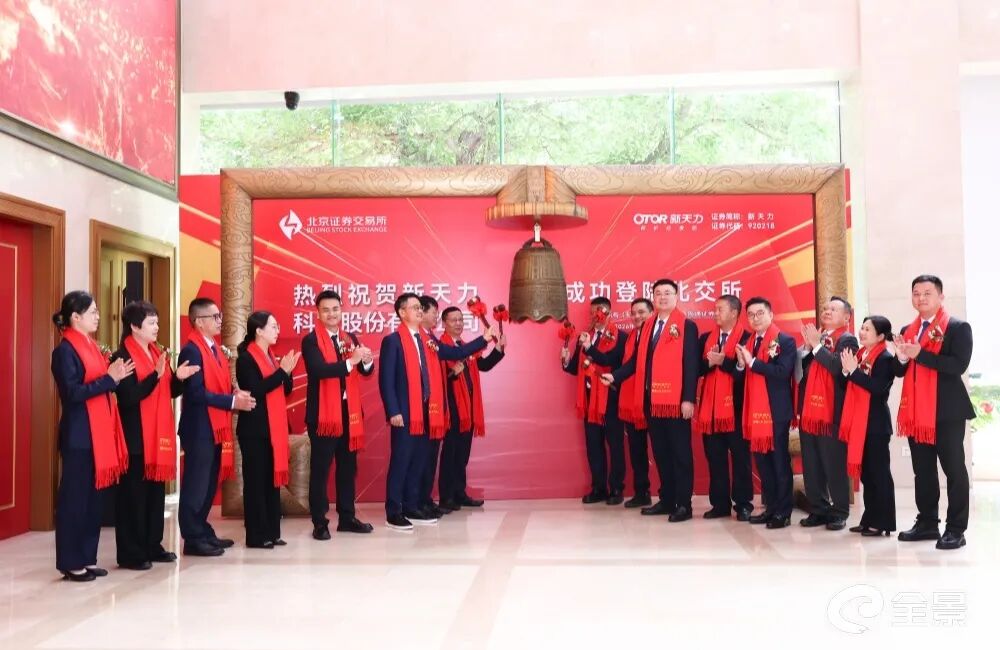
Den 29 maj noterades Xintianli Technology Co., Ltd. på Pekingbörsen, med dess stängningskurs den första dagen som steg cirka 270,80 % över emissionskursen. Utöver den kortsiktiga ökningen- är en annan uppsättning mindre iögonfallande data värda förpackningsindustrins uppmärksamhet: denna inhemska ledare inom termoformande livsmedelsbehållare har sett sina intäkter upphöra att växa under de senaste tre åren, till och med minska från år-till-år 2025, samtidigt som dess nettovinst har fortsatt att hänföras till aktieägarna.
Kontrasten mellan prisökningen och fundamentala faktorer sätter två branschfrågor i spetsen: för det första, om industrins efterfrågan närmar sig sitt tak; för det andra, varför väljer ledande företag att fortsätta utöka plastkapaciteten när riktningen för plastrestriktioner fortfarande är oklar? Dessa två frågor speglar bättre branschens nuvarande tillstånd än den första dagens aktiekurs.
Noteringsbakgrund och företagspositionering
Xintianli Securities kod är 920218, etablerat 2005. Det är ett specialiserat och innovativt företag på nationell-nivå "Little Giant" och erkänt som ett ledande företag inom den inhemska termoformade livsmedelsbehållaren. Företaget ägnar sig huvudsakligen åt forskning, utveckling, produktion och försäljning av matbehållare, vilket ger kunderna en-omfattande helhetslösning. Från och med börsnoteringen innehar företaget 238 patent, inklusive 13 uppfinningspatent, har deltagit i utformningen av 18 nationella standarder och koncernstandarder och har utvecklat industri-representativa processer såsom ultra-tjock flerskiktssam-samsträngsprutning och termoformande hög-beredning. Dessa tekniska ansamlingar är grunden som skiljer den från små och medelstora-tillverkare och får erkännande från ledande kunder.
Emissionspriset var 12,19 yuan per aktie, med en pris-till-vinstkvot på 14,99 gånger, med ett offentligt erbjudande på 23,4178 miljoner aktier och en total insamling på 285 miljoner yuan. På sin första handelsdag stängde den på 45,20 yuan, med ett högst intradagsvärde på 58,18 yuan och ett totalt marknadsvärde på cirka 4,234 miljarder yuan. När det gäller eget kapital är de faktiska kontrollanterna för företaget He Linjun och Wang Weibing, som är i ett -svåger-förhållande, som tillsammans kontrollerar 95,02 % av rösterna, vilket gör beslutsfattandet-högt koncentrerat.
Prisfluktuationer i de tidiga stadierna av ny börsnotering påverkas av flera faktorer som marknadssentiment och likviditet, vilket gör det svårt att bedöma företagets långsiktiga-operativa kvalitet utifrån detta. Om vi vänder tillbaka vårt fokus till driftsdata kan vi se en kurva som inte stämmer överens med aktiekursutvecklingen.
Intäkterna toppade, men vinsten fortsatte att öka
Från 2023 till 2025 förväntas Xintianlis rörelseintäkter vara 1,022 miljarder yuan, 1,101 miljarder yuan respektive 1,057 miljarder yuan. År 2025 förväntas intäkterna minska med cirka 4 % jämfört med föregående år, där intäkterna visar en trend att först stiga och sedan falla under tre år. Nettovinsten hänförlig till aktieägarna under samma perioder var 57,77 miljoner yuan, 68,4 miljoner yuan respektive 76,16 miljoner yuan, vilket markerar tre år av tillväxt i rad.
Under första kvartalet 2026 uppgick företagets intäkter till 257 miljoner yuan, en ökning med 5,95 % på--år, och nettovinsten hänförlig till aktieägarna var 15,14 miljoner yuan, en ökning med 8,98 % från-år. Företaget räknar med att intäkterna för första halvåret 2026 kommer att ligga på mellan 540 miljoner och 580 miljoner yuan, med en nettovinst hänförlig till aktieägarna på 43 miljoner till 46 miljoner yuan. Om man tittar på det första kvartalet och{16}}halvåret har intäkterna återupptagit en måttlig tillväxt, men tillväxttakten är fortfarande ensiffrig, vilket fortfarande är otillräckligt för att vända den tidigare bedömningen av att intäkterna toppade.
Intäkterna stagnerade eller till och med minskade, medan vinsterna fortsatte att öka-denna skillnad är nyckeln till att observera företaget. Det finns flera möjliga förklaringar:
Den första är produktstrukturjustering. Om företaget ökar andelen-produkter med högre värde, även om de totala intäkterna inte ökar, kan marginalen för bruttovinst öka.
För det andra förändringar i råvarukostnader. De huvudsakliga råvarorna för matbehållare av plast är relaterade till oljepriserna och när råvarupriserna faller ökar tillverkarnas vinstelasticitet. För det tredje, kostnadskontroll och kapacitetseffektivisering.
Det bör noteras att allt ovanstående härleds baserat på offentligt tillgänglig data, och företaget har inte gett en enda slutsats om källan till vinsttillväxt. Men oavsett orsak är själva stagnationen i intäktsökningen en signal som inte går att undvika. Om en branschledare huvudsakligen förlitar sig på kostnader snarare än skala för att upprätthålla lönsamhet, beror hållbarheten i dess tillväxt på den externa kostnadsmiljön, och denna grund är inte solid. När råvarupriserna återhämtar sig eller kostnadsstyvhet uppstår, blir skillnaden mellan vinster och intäkter svår att upprätthålla på lång sikt.
Stora industrier, små företag
För att förstå denna skillnad måste vi se tillbaka på industrilandskapet. Plastmatbehållaresektorn har länge uppvisat egenskaperna hos "stora industrier, små företag." I slutet av 2023 fanns det cirka 2 109 stora-företag som tillverkade plastförpackningar och behållare, med en genomsnittlig inkomst för huvudverksamheten på cirka 76,53 miljoner yuan. Sammantaget är koncentrationen låg och det finns många små och medelstora-produktionsenheter med relativt föråldrade processer.
Under tiden har slutanvändarnas efterfrågan på matbehållare inte stagnerat-. Driven av ökad konsumtion av snabbmat och bearbetad mat, samt expansionen av e-handelsleveranser, växer den globala marknaden för matbehållare fortfarande måttligt, med de flesta institutioner som förutspår en sammansatt årlig tillväxttakt på cirka 4 %. Detta utgör en anmärkningsvärd kontrast: medan branschens totala volym fortsätter att expandera, har denna ledares intäkter redan minskat.
Mot denna bakgrund finns det två källor till ledande företags vinsttillväxt: den ena är den stigande vågen från marknadsexpansion och den andra är trycket från ledare som pressar den befintliga marknadsandelen för små och medelstora tillverkare.- De två har helt olika betydelser för branschen. Om New Tianlis tillväxt kommer mer från den senare, så är dess vinstförbättring faktiskt en omfördelning av aktier inom den befintliga marknaden, snarare än en expansion av sin egen skala. Jämfört med att intäkterna har nått en topp och branschvolymen fortsätter att växa, förtjänar denna möjlighet ett erkännande. Det betyder att vinstmarginalerna för ledande företag blir alltmer beroende av takten i industrikonsolideringen snarare än den naturliga dragningen av terminal efterfrågan.
Bind båda sidor av ett ledande varumärke
Xintianlis kundlista inkluderar livsmedelsindustriföretag och cateringkedjor som Xiangpiaopiao, Mixue Bingcheng, Yili Co., Mengniu Group, Xibei och Nongfu Spring. Att binda till toppkunder är en viktig källa till stabila intäkter för företaget och en av anledningarna till att det gynnas av marknaden. Dess anpassningsförmåga och stabila utbud kan skapa hög kundlojalitet.
Men denna struktur har en annan sida. En hög koncentration av kunder gör att företagets förhandlingsstyrka och ordervolym är starkt beroende av ett fåtal stora kunder. När tillväxten av kärnkunder avtar kommer även tillväxtutrymmet för leverantörer att krympa. Drickfärdiga-att-drycker och cateringkedjor har expanderat snabbt under de senaste åren, vilket stödjer efterfrågan på behållare, men när dessa varumärken går in i en fas av långsammare butiksöppningar eller justeringar i den enda-butiksmodellen, kommer efterfrågefluktuationer att överföras direkt uppåt i leveranskedjan. Med andra ord, den stabilitet som skapas genom att anpassa sig till toppmärken och taket som återspeglas i intäktstoppar är i huvudsak två sidor av samma fråga; den övre gränsen för en leverantörs tillväxt beror delvis på den övre gränsen för dess kunders tillväxt.
Tajming av expansionen av plastkapacitet
Kärnmålet för denna insamling är expansionsprojektet för att producera 36 000 ton årligen av högkvalitativa-matbehållare av plast, tillsammans med uppgraderingar av FoU-centret och ett komplement till rörelsekapitalet. Att döma att intäkterna redan har nått sin topp väljer företaget ändå att öka plastproduktionskapaciteten. Detta beslut har en riktningskonsekvens.
Parallellt med detta är den policyrisk som företaget avslöjar i sitt prospekt. Xintianli plastmatbehållare riktar sig främst till den inhemska marknaden. Sedan utgivningen av 2020-dokumentet "Opinions on Further Strenthening Plastic Pollution Control" har den inhemska plastrestriktionspolitiken fortsatt att utvecklas, vilket har infört tillfälliga restriktioner för icke-nedbrytbara engångsstrån, bestick och andra kategorier av plast. Företaget påpekar uttryckligen i sina dokument att det inte utesluter möjligheten att strängare plastrestriktioner skulle kunna göra nedbrytbara livsmedelsbehållare till huvudfåran på marknaden. Om det inte kan ha motsvarande tekniska reserver och mogna produktionslinjer på plats då kommer det att orsaka betydande negativa effekter på dess fortsatta verksamhet.
Detta skapar en spänning. Å ena sidan tror företaget att nuvarande efterfrågan på plastbehållare fortfarande kan stödja den nya kapaciteten; å andra sidan erkänner den att policytrender kan utgöra en risk för ersättning för den kapaciteten. Att ta med båda domarna i officiella dokument visar att tidpunkten för själva övergången fortfarande är obestämd. Att utöka plastkapaciteten är rimligt under den nuvarande efterfrågestrukturen, men om dess returcykel kan täcka osäkerheten i politiken är fortfarande en öppen fråga. Huruvida uppgraderingen av FoU-centret kommer att luta mot nedbrytbara material kommer att vara ett specifikt fönster för att observera företagets strategi för strategi.