

Världens främsta pappersföretag tjänade 106,5 miljarder i intäkter på ett halvår, och VD:n sa direkt att den globala pappersindustrin står inför historiens hårdaste press.
År 2026, ett år av intensiv oro för den globala förpacknings- och pappersindustrin, släppte Smurfit Kappa, världens största pappers- och förpackningskoncern, en viktig signal till hela leveranskedjan med sin resultatrapport för andra kvartalet och första-halvåret.
Trots att företaget lyckades svänga till en vinst under andra kvartalet med 803,1 miljoner USD i försäljning, tjänade 8,8 miljoner USD, men stigande energi- och transportkostnader drivna av försämrade geopolitiska förhållanden pressade marginalerna, vilket lämnade företaget med bara 151 miljoner USD i nettovinst för första halvåret-en kraftig nedgång-år-med 7,7 %.{8%.
Denna pappersindustrijätte stod inför oväntade inflationskostnader på upp till 300 miljoner dollar och valde inte att sänka priserna för att ta order. Istället anslöt man sig till kollegor som PCA och International Paper i en tredje omgång av prishöjningar, höjde 100 dollar per ton, och tillkännagav djärvt att, förutom en liten mängd bestruken kartong, företagets pappersprodukter i princip är i ett tillstånd av "slutsålda".
Nettovinsten krymper nästan 60 % under första halvåret: Inflationen äter upp 300 miljoner dollar i kostnader, avnoteras från London för att fokusera på NYSE
Om man tittar på Smurfit Kappas övergripande redovisning visar intäkter och vinst ett mycket tydligt mönster av "fasta intäkter, pressad vinst."
Under första halvåret 2026 uppnådde företaget en kumulativ nettoomsättning på 15,743 miljarder USD (cirka 106,5 miljarder RMB), en liten ökning från 15,596 miljarder USD under samma period 2025; men nettovinsten sjönk från 356 miljoner dollar förra året till bara 151 miljoner dollar (cirka 1,022 miljarder RMB), en minskning med 200 miljoner dollar, eller 57,58%.
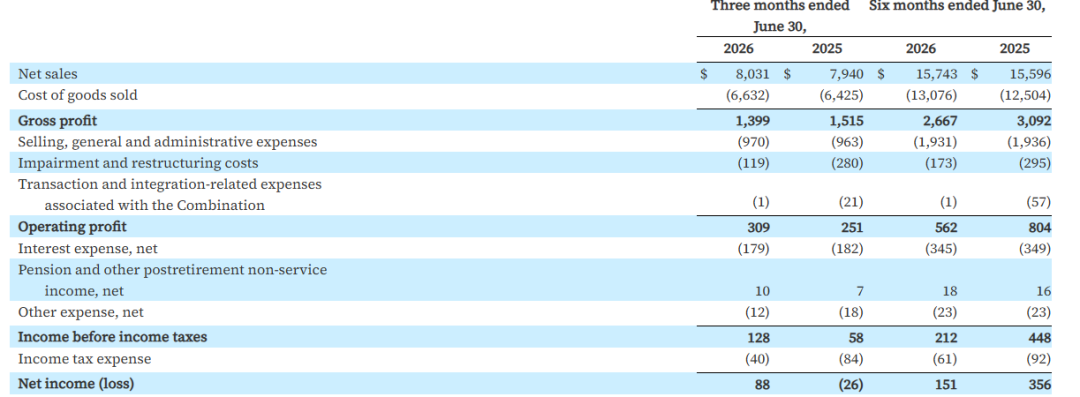
Under andra kvartalet nådde nettoomsättningen 8,031 miljarder dollar, något högre än förra årets 7,94 miljarder dollar, med nettovinsten på 88 miljoner dollar, vilket markerar en vändning från förlusten på 26 miljoner dollar under samma period 2025.
Ser man på regionala resultat är Nordamerika fortfarande den största basen, och bidrog med 9,063 miljarder USD i nettoomsättning under första halvåret; Europa, Mellanöstern, Afrika och Asien-Stillahavsregionerna bidrog tillsammans med 5,581 miljarder USD; medan Latin- och Sydamerika bidrog med cirka 1,099 miljarder dollar.
Den främsta orsaken till den kraftiga nedgången i halv{0}}årsvinsten var den drastiska kostnadsökningen.
VD Tony Smurphy och finansdirektör Ken Bowers sa uppriktigt vid vinstsamtalet att den försämrade situationen i Iran direkt pressade upp bränsle- och fraktkostnaderna. Företaget förväntar sig nu att dess årliga insatskostnader i Nordamerika och Europa kommer att vara 300 miljoner dollar högre än förväntat för bara tre månader sedan.
Stigande fraktkostnader har blivit den största operativa utmaningen för 2026.
Som ett resultat av detta har företaget sänkt sin hel-justerade EBITDA-guidning från tidigare 5,0–5,3 miljarder USD till 4,9–5,1 miljarder USD, samtidigt som investeringarna för hela-året hållits på 2,4–2,5 miljarder USD.
När det gäller justeringar av kapitalstrukturen avnoterades företaget officiellt från Londonbörsen den 22 juni 2026, och behöll helt och hållet sin notering på New York-börsen för att fokusera resurserna på att utveckla sin strategi på medellång sikt.
Utbudet stramades åt kraftigt inom sex veckor: globala papper sålde slut i stor skala, vilket inledde den tredje omgången av prishöjningar på 100 USD.
Intressant nog, trots höga kostnader som tynger nettovinsten, har pappersförsörjningen för slutanvändare nått en sällsynt pressad situation de senaste åren.
Smurphyvi Slocks chefer påpekade att wellpappmarknaden stramats åt avsevärt på bara sex veckor i somras. Förutom att en liten mängd bestruken återvunnen kartong (CRB) säljs, såldes i stort sett alla papperskvaliteter ut, och under resten av året kommer fabrikerna att vara i ett-läge när det gäller att planera produktionen.
Tony Smurphy påpekade att den globala pappersmarknaden är den starkaste och tightaste leveransperioden han någonsin sett i sin karriär. Denna extrema åtstramning på utbudssidan utlöste direkt den tredje aldrig tidigare skådade omgången av koncentrerade prisökningar i den nordamerikanska förpackningsindustrin i år.
Efter att PCA utfärdade ett prishöjningsbrev på 140 USD per ton den 24 juli 2026, följde Smurphyvi Slock snabbt efter och tillkännagav att priserna på wellpapp och kraftpapper skulle öka med 100 USD per ton från och med den 1 september 2026.
Dessutom meddelade företaget redan i början av juli 2026 att från och med den 10 augusti skulle priserna på SBS-vikkartonger, kommersiellt tryck och matserveringspapper stiga med 4 % till 6 %, vilket är andra gången de höjer SBS-papperspriserna i år.
Bowers noterade att den nordamerikanska wellpappförsäljningen minskade med 4,5 % -mot-år under första halvåret, vilket är perfekt i linje med företagets strategi att "sträva efter värde snarare än att blint jaga volym."
Även om företaget absorberade enorma kostnadsökningar under första och andra kvartalet, med de första två omgångarna av prishöjningar på wellpapper accelererade under tredje och fjärde kvartalet, och denna omgång av prisökningar trädde i kraft under Q1 2027, är företaget övertygat om att det helt och hållet kommer att överföra denna inflationskostnad på 300 miljoner dollar till nedströmskunder, vilket lägger grunden för en efterföljande vinstuppgång.
Rensa 60 förlust-fabriker: ytterligare 8 fabriker stängdes i Europa och Nordamerika för att omforma tillgångens effektivitet.
Samtidigt som kostnaderna förs över genom prishöjningar, vidtar Smurphyvi Slock också kraftfulla åtgärder för interna avyttringar och omstruktureringar av tillgångar.
Ledningen avslöjade att efter att ha stängt en fabrik i Storbritannien har företaget nyligen genomfört flera nedläggningar av fabriker i Nordamerika, Europa, Mellanöstern och Asien{0}}Stillahavsområdet.
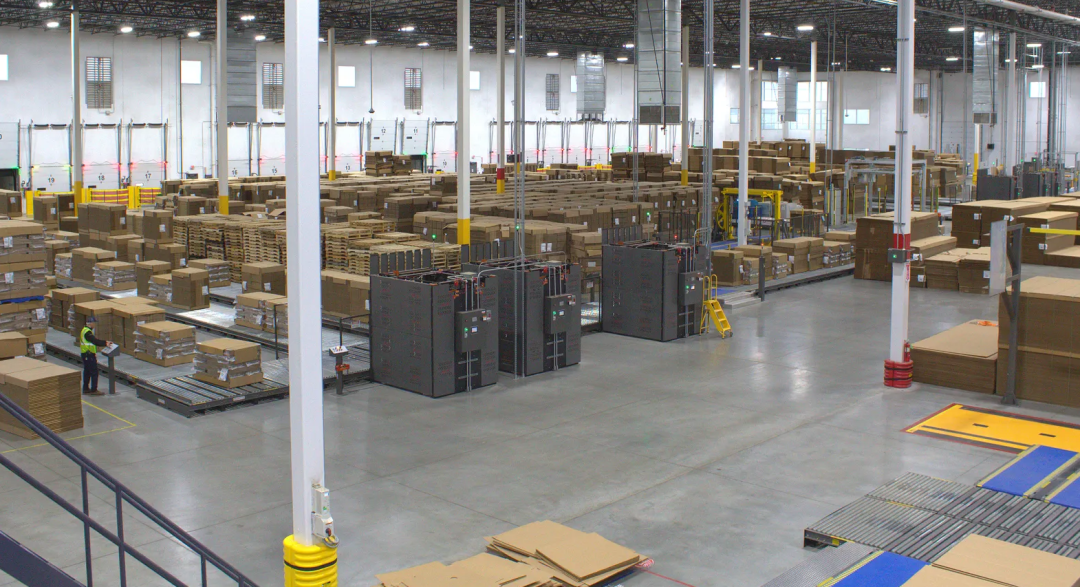
För närvarande håller företaget på att stänga ytterligare åtta kartongbearbetningsanläggningar i Europa och Nordamerika.
Tony Murphy nämnde att sedan Morphy Kappa slogs samman med Wesslock för två år sedan för att bilda Murphy Wesslock, har antalet växter märkta som "förlust-bringande" inom gruppen minskat drastiskt från nästan 80 i början till cirka 20.
För återstående förlust-skapande webbplatser implementerar företaget ett strikt "förbättra eller stäng" screeningsystem.
Ser man på regionala marknader har jordbruksförpackningar i Kalifornien underpresterat på grund av klimateffekter, och även den sydeuropeiska wellpappmarknaden har drabbats av värmeböljor som påverkar jordbruket. Men industriförpackningsmarknaderna i Latinamerika och Europa går bra överlag, och den nordamerikanska marknaden upprätthåller en stadig tillväxt.
Med introduktionen av nya wellpapporder i augusti och september, tillsammans med utfasningen av åtta ineffektiva bearbetningsanläggningar, siktar Murphy Wesslock på att skaka av sig förluster och tvångsföra kostnader genom denna dubbla strategi, i hopp om att helt övervinna skuggan av inflationen i försörjningskedjan till andra halvan av 2026.